
פותחים עוסק מורשה
עוסק פטור – המדריך המלא (מעודכן 07.2026)
13/02/2026
סבטלנה מיש - יועץ מס ומנהלת חשבונות
פותחים עוסק מורשה
13/02/2026
סבטלנה מיש - יועץ מס ומנהלת חשבונות
כדי לעסוק בפעילות עסקית בישראל, אנחנו חייבים להירשם כ אחד מסוגי העסקים, כדי לדווח למדינה על הכנסות ו לשלם מסים. יש כמה סוגים של מסגרות עסקיות ברשויות המס. כמה דוגמאות נפוצות:
למטרות שונות – מסגרות שונות. יש מסגרות המתאימות לעסקים קטנים (כמו עוסק פטור ועוסק מורשה), ואחרות מיועדות לחברות גדולות יותר. כשאתם מחליטים לפתוח עסק, תמיד עולה השאלה: איזו סוג עסק לפתוח? לעסק קטן או לפרילנסר, בדרך כלל ההתלבטות היא בין שתי האפשרויות הראשונות – בין עוסק מורשה לעוסק פטור.
והיום נדבר בפירוט על האפשרות השנייה – עוסק פטור. נעבור על היתרונות, החסרונות וכל הניואנסים. כך יהיה לכם קל יותר לבחור את הצורה המתאימה ביותר למקרה שלכם.
מעוניינים לפתוח עסק? קבלו ייעוץ ראשוני ללא תשלום

יתרונות וחסרונות של עוסק פטור לעומת עוסק מורשה
כבר בשם “עוסק פטור" טמון כל הרעיון – עסק שפטור ממס מסוים. דווקא זה יוצר בלבול גדול אצל יזמים בתחילת הדרך. עוסק פטור הוא האפשרות הפשוטה ביותר של עסק ש“פטור” ממס – אבל כאן מסתתר הניואנס: הוא פטור רק ממס אחד מתוך שלושה.
יזמים רבים מופתעים כשהם מגיעים לשלב תשלומי המסים: “פתחתי עוסק פטור – אז למה אני צריך לשלם מסים?” זה ממש לא כך. בישראל קיימים שלושה סוגי מיסים עיקריים הקשורים לבעלי עסקים:
לכל ראשות המס יש כללים וחוקים משלו – אפרט על כך בהמשך. אבל: עוסק פטור אינו משלם רק מע״מ זהו היתרון הגדול והמשמעותי הראשון בעוסק פטור – המחירים שלו אינם כוללים מע״מ.
דוגמה פשוטה: אם מעסה גובה 250 ש״ח לטיפול – כל הסכום נחשב להכנסה שלו. אילו היה צריך לכלול במחיר מע״מ, היו נשארים לו מתוך 250 ש״ח בערך 212 ש״ח.
היתרון השני והמהותי של עוסק פטור הוא מערכת דיווח פשוטה יותר, ולכן גם הנהלת חשבונות זולה יותר בהשוואה לכל מסגרת עסקית אחרת (למשל, לעוסק מורשה או לחברה בע״מ). בזה מסתיימים היתרונות – ומתחילות המגבלות.
אפשר להישאר במסגרת עוסק פטור רק עד מחזור מסוים (מחזור הכנסות, לא רווח – כלומר הוצאות אינן נלקחות בחשבון לצורך חישוב המחזור, גם ללא משכורת, אם אתם גם שכירים).
בכל שנה קלנדרית קיימת תקרת מחזור מרבית. בשנת 2026 התקרה לעוסק פטור היא 122.833 ש״ח בשנה (כ-10,000 ש״ח לחודש – אך החישוב הוא שנתי, כלומר מחלקים את מחזור השנה ל-12 לצורך ההדגמה ).
ברגע משרדי מע״מ יקבלו את הדוח על מחזור ותראו שהמחזור עבר את התקרה – העסק יועבר לעוסק מורשה ותידרש תשלום מע״מ על הסכום שעבר את התקרה. אם אינכם מתכננים מעבר כזה, כדאי לעקוב באופן שוטף אחרי המחזור של העסקאות . אחת המשימות של רואה החשבון/יועץ המס שלכם היא להתריע בזמן כשמתקרבים לתקרה.
קיימים תחומי פעילות שחייבים להירשם כעוסק מורשה, גם אם המחזור השנתי לא יעבור את התקרה. למשל: אדריכל, טכנאי שיניים, יועץ מס, וטרינר, שמאי, רופא, פסיכולוג, עורך דין, יועץ עסקי, מתווך נדל״ן ועוד מקצועות מסוימים. עבורם האפשרויות הן עוסק מורשה או חברה בע״מ בלבד.
אם אתם נותנים שירות לעסקים אחרים, לעסק במעמד “עוסק פטור” לעיתים תהיה תדמית של מיקרו-עסק. ללקוחות פרטיים זה בדרך כלל לא משנה כל כך.
מומלץ בחום להתייעץ עם איש מקצוע לפני פתיחת עסק, כדי לבחור את המסגרת הנכונה והמתאימה ביותר למקרה שלכם.
השוואה בין סוגי רישום בישראל (לחצו כדי להגדיל)
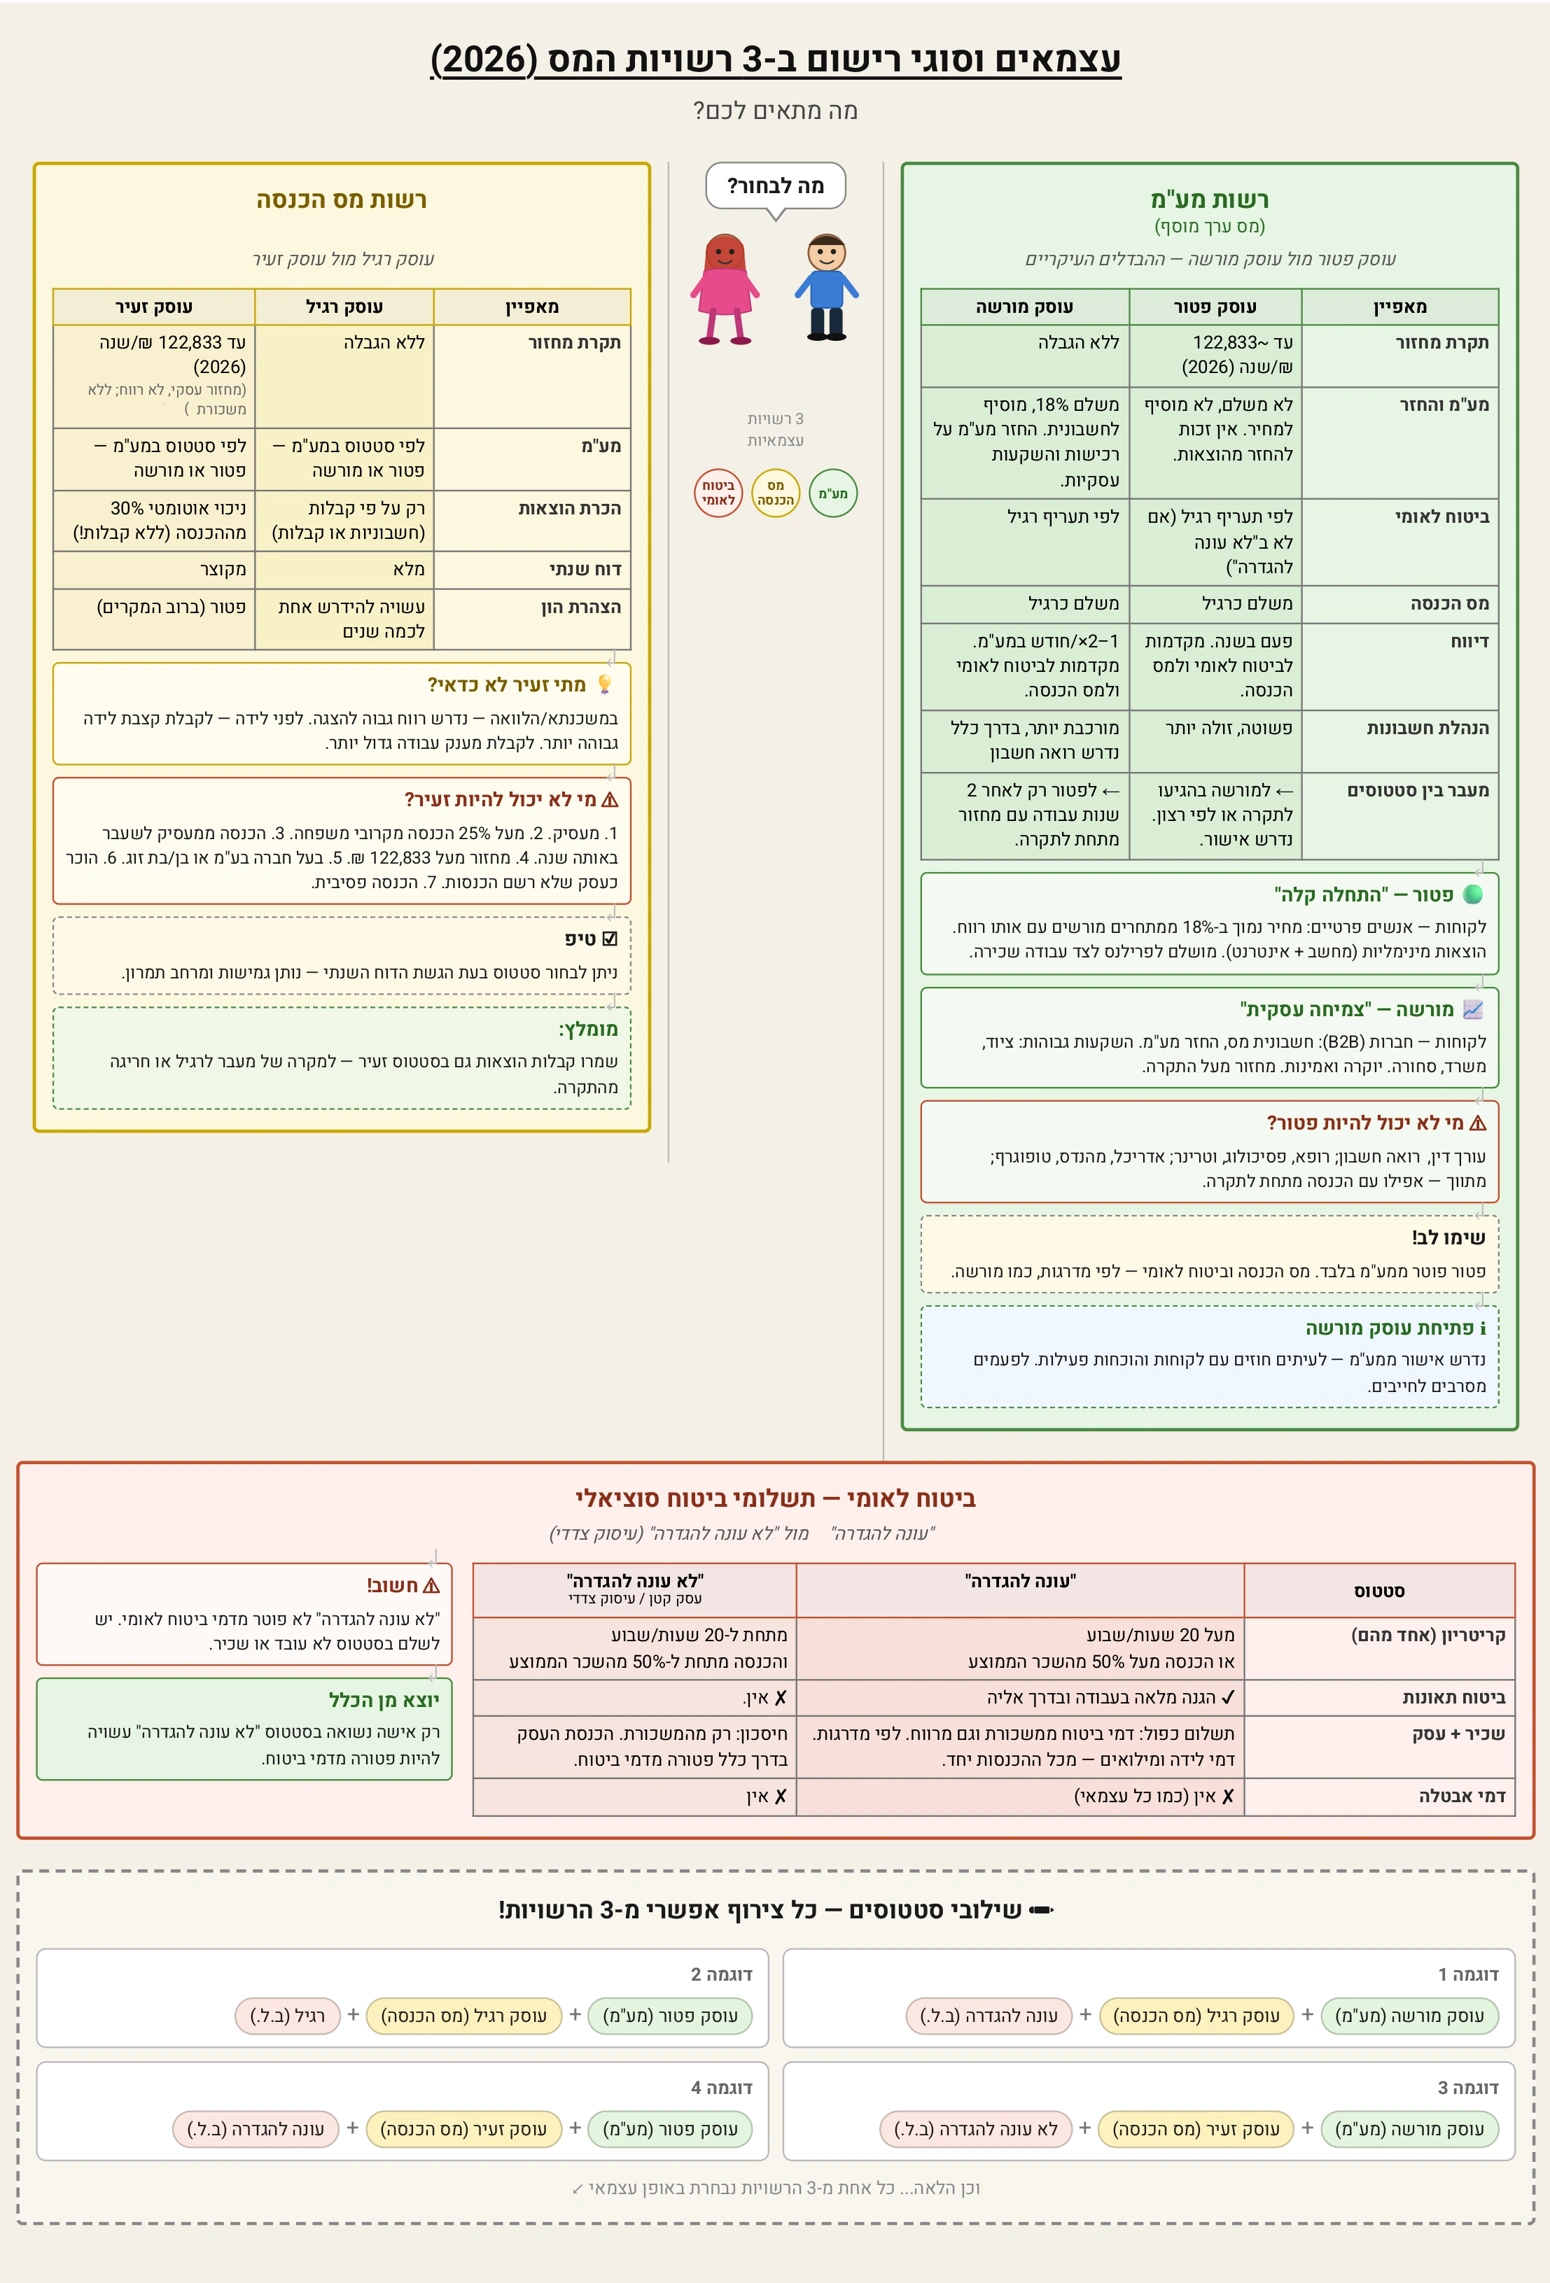
השוואה בין עוסק פטור למורשה לעוסק זעיר 3 רשויות המס
כדי להבין כמה מסים תשלמו, קודם צריך לענות על השאלה הבסיסית: מאיזה סכום מחשבים את המסים? מהמחזור כולו, או ממשהו אחר?

הכלל החשוב ביותר במסים: המסים מחושבים מתוך הרווח, לא מתוך המחזור.
מחזור הוא כל הכסף שקיבלתם מלקוחות. ממנו מנכים הוצאות מוכרות של העסק (מיד נרחיב על זה), וכך מתקבלת בסיס המס – הרווח.
הנוסחה: מחזור – הוצאות = רווח.
דוגמה: מחזור עסקי (כל מה שהתקבל מהלקוחות) 7,000 ש״ח – הוצאות (מה שהוצא לצורך הפעילות העסקית) 2,000 ש״ח = רווח 5,000 ש״ח (ועל זה מחשבים את המסים).
הבנו שכדי לחשב רווח, מנכים הוצאות מהמחזור. אבל אילו הוצאות מוכרות כהוצאות עסק? אלו כל ההוצאות שמיועדות לפיתוח ותפעול העסק. יש הוצאות כלליות שיוכרו כמעט לכל עסק, למשל:
ויש הוצאות שמאפיינות רק סוגים מסוימים של עסקים: למשל, למעסה – שמנים ומגבות יוכרו כהוצאה, לעסק מתחום אחר – לא.
שימו לב: כל הוצאה חייבת להיות מגובה במסמך תואם (חשבונית מס, או במקרה של עוסק פטור – קבלה) עם שם העסק שלכם רשום בתוכה. ללא מסמך – ההוצאה לא תוכר. לכן חשוב להקפיד שתונפק לכם חשבונית/קבלה עבור כל הוצאה וצריך לא לשכוח להעביר את מסמכי ההוצאה יועץ מס/מנה״ח שלכם. האחריות להעברת המסמכים היא תמיד על בעל/ת העסק.
אחרי שהבנו את בסיס החישוב ואת סוגי ההוצאות המוכרות, נעבור לשאלה: אילו מסים משלם עוסק פטור?
בישראל יש שלוש רשויות מס עיקריות, ולכל אחת עניין בהכנסות העסק.
דוגמה מהשטח: לקוח של משרדינו נפגע בתאונת דרכים במהלך נסיעת עבודה. האירוע הוכר כתאונת עבודה. בשל הפגיעה איבד כושר עבודה, וכיוון שלא הקטין את המקדמות לביטוח לאומי למינימום נקבעה לו קצבה חודשית קבועה ומשמעותית.
לתשומת לב: אישה נשואה שמקדישה לעסק פחות מ 12 שעות בשבוע ומרוויחה מעט יכולה להיות פטורה מתשלום לביטוח לאומי. במקרה כזה אין גם כיסוי ביטוחי בגין הכנסות מעסק.
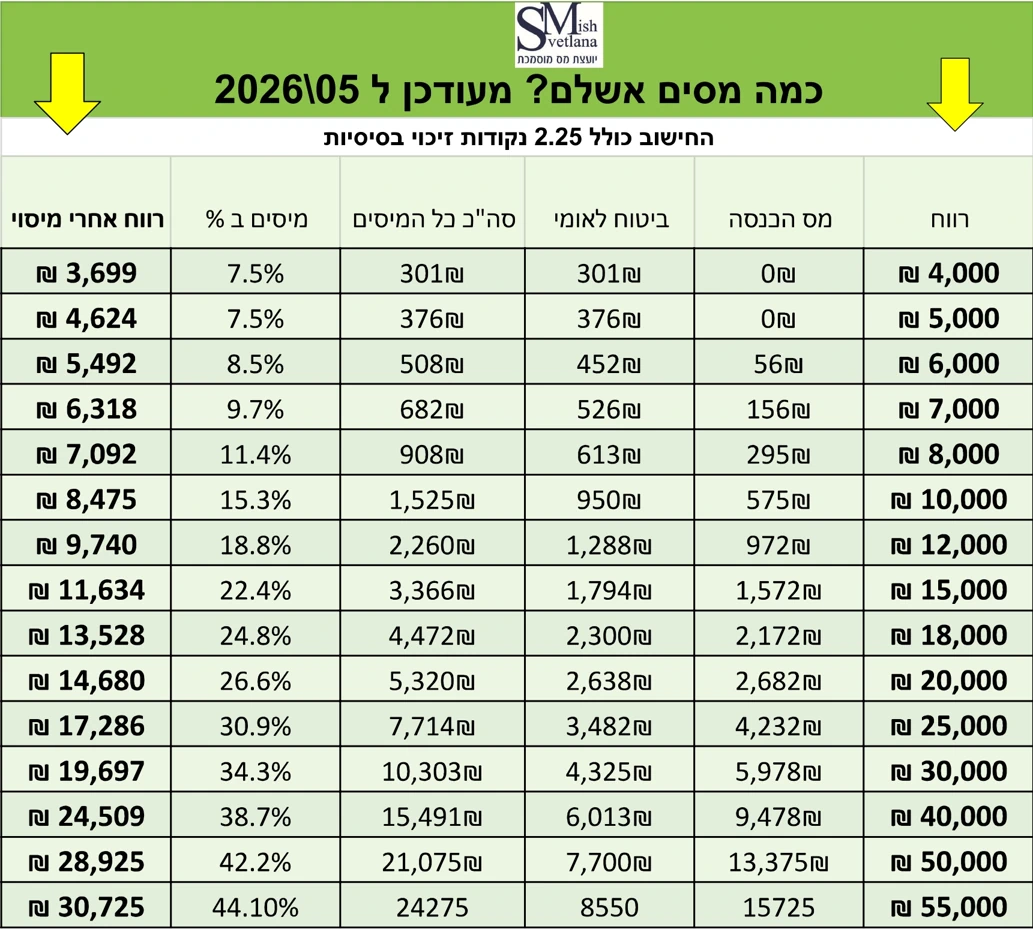
כשיש חובת תשלום משלמים במהלך השנה מקדמות. בסוף השנה מבצעים התאמה על בסיס הדוח השנתי. אם שולמו מקדמות ביתר - מקבלים החזר. אם חסר - משלימים.
בחיים קורות תקלות. בעל העסק איחר בתשלום, אירוע משפחתי, עומס חריג. מה המשמעות מול הרשויות? כל הרשויות מטילות קנסות על איחורים. לדוגמה בעל עסק שלא הגיש דוח שנתי כי לא היו רווחים וסבר שאין דחיפות. בפועל הוטל עליו קנס של 5,670 ש״ח על אי הגשה בזמן.
גם בביטוח לאומי לעיתים חוב קטן מוביל במהירות לקנסות ואפילו לעיקול חשבונות. זה יכול להיראות ככה במציאות: בעלי עסקים מגלים בתחנת דלק\בסופר\במקום אחר שכרטיס האשראי לא עובר כי הוטל עיקול על חשבונות וכרטיסים.
המסקנה היא שעדיף לדווח ולשלם בזמן. זה זול יותר ושקט יותר. אם הייתה סיבה מוצדקת, כמו מחלה קשה של העוסק או בני משפחה, תאונה או נסיבות חריגות אחרות, אפשר להגיש בקשה לביטול או להפחתת הקנסות. לעיתים מבטלים את הקנסות או לפחות מפחיתים משמעותית.
כפי שנאמר, בישראל יש שלוש רשויות מס עיקריות, ובכל אחת מהן פותחים תיק בנפרד. הנה התהליך בקצרה:

1. ניתוח ובחירת המסגרת המתאימה. בודקים מה מתאים למקרה הספציפי שלכם: עוסק פטור, עוסק מורשה, עמותה או חברה בע״מ. הבחירה תלויה באופי הפעילות, בהיקף ההכנסות הצפוי, בהשקעות ראשוניות ועוד.
2. רישום במע״מ. (מס ערך מוסף) חובה להירשם במע״מ גם אם אתם עוסק פטור שאינו משלם מע״מ. זו טעות נפוצה לוותר על הרישום בטענה ש״לא משלמים מע״מ״ – הרישום והדיווח למע״מ נדרשים גם לעוסק פטור.
3. רישום בביטוח לאומי. מדווחים על פתיחת העסק ועל היקף העבודה/ההכנסה הצפויה. ביטוח לאומי יקבע מקדמות בהתאם, שניתנות לעדכון בהמשך.
4. רישום במס הכנסה. פותחים תיק במס הכנסה ומגדירים את גובה מקדמות המס וניכוי מס במקור לפי הצורך.
5. התחלת פעילות בהתאם לחוק ותשלום מקדמות מתחילים להוציא מסמכים חשבונאיים כנדרש (קבלות במידה ומדובר בעוסק פטור), לשמור הוצאות, ולהעביר מקדמות למס הכנסה וביטוח לאומי אם נדרש. לקראת סוף השנה ובסיומה מגישים את הדוחות התקופתיים והשנתיים.
רבים חושבים שפתיחת עוסק פטור היא עניין פורמלי בלבד. אבל בפועל, רשות המע"מ יכולה לסרב לרישום. זה קורה לעיתים קרובות יותר עם עוסק מורשה (בקישור פירטתי כמה דוגמאות), אבל זה קרה גם עם עוסק פטור.
אם היה לכם בעבר עסק שנסגר עם חובות, מע"מ עלולים לסרב לפתוח עסק חדש או להציב תנאי נוקשה: "קודם תסגרו את החובות הישנים, ואז נשקול".
הנה מקרה שקרה אצלי:
פעם ניסינו לפתוח עוסק פטור למניקוריסטית. לכאורה, מה כבר יכול להיות מסובך? אבל קיבלנו סירוב. הסיבה: בעלה של הלקוחה היה חייב סכום נכבד למע"מ, והרשות החליטה לחסום את פתיחת העסק של האישה עד שהחוב יוסדר.
נאלצנו להציג תעודת גירושין ולהוכיח שבתקופה שבה נוצרו החובות, בני הזוג כבר לא היו יחד. רק אחרי שהוכחנו שאין לה שום זיקה לעסקים של הגרוש שלה, אישרו לה לעבוד.
מחירי השוק די דומים, אך עשויים להשתנות לפי:
מיקום המשרד (במרכז יקר יותר, בפריפריה זול יותר), • מורכבות העסק, • הוותק וההסמכה של בעל/ת המקצוע.
את המחירים לפתיחה וליווי אצלנו תמצאו בעמוד "שירותינו"
מעבר מפטור למורשה – קל לעבור: חורגים מהתקרה, והמערכת משנה את המעמד אוטומטית. עדיף לבדוק מחזור הכנסות מדי פעם ולעבור למורשה בזמן. חזרה ממורשה לפטור – מורכב יותר: לרוב נדרשות שנתיים של מחזור נמוך (מחזור שלא עובר את תקרת עוסק פטור) עד שמאשרים את החזרה.
כן. אפשר להעסיק עובדים, אך עדיין חייבים להישאר מתחת לתקרת המחזור של עוסק פטור.
דוגמה: מספרה שבסוף השנה חרגה ב־10,000 ש״ח מעל התקרה, יקרו שני דברים:
החוק לא מחייב לשכור בעל מקצוע – אפשר לפתוח ולנהל לבד. יש לכך יתרון קטן אחד: חיסכון בעלויות. ומנגד – כמה חסרונות משמעותיים:
ברמת העיקרון, זהו הליך לא מורכב כמו שנהוג לחשוב:
מדווחים על סגירת העסק לכל אחת מהרשויות – מע״מ, ביטוח לאומי ומס הכנסה – באמצעות הטפסים הייעודיים.
עוקבים אחרי הסטטוס: לעיתים טופס “נעלם” בדרך והרשות לא סוגרת את התיק בפועל, והעסק נשאר פתוח במערכות.
לאחר שליחת הודעת הסגירה ובסוף שנת המס מגישים דוח שנתי אחרון עבור השנה החולפת (גם אם העסק פעל רק חלק מהשנה). לאחר הגשת הדוח האחרון ואישור הסגירה בתיקים – אפשר לראות בתהליך כסגור.
סבטלנה מיש

מאמרים ומדריכים: